부산과 맞닿은 양산 산단에는 부산에서 출퇴근하는 대표가 운영하는 중소 법인이 많습니다. 회사 이익이 쌓이기 시작하면 대표가 돈을 어떤 이름으로 가져갈지가 세금 차이를 만듭니다.
01급여는 법인 비용, 배당은 이익 처분입니다
대표 급여는 법인 비용이라 법인세를 줄이지만 개인 근로소득세와 보험료가 따라옵니다. 배당은 법인세를 낸 뒤의 이익에서 나가며 금융소득 합산 기준을 넘는지 확인해야 합니다.
02임원 보수 규정을 먼저 갖춥니다
정관이나 주주총회 결의로 정한 한도 안에서 지급해야 임원 보수와 퇴직금이 비용으로 인정됩니다. 규정 없이 올린 급여는 일부가 부인될 수 있습니다.
03가족 임원 급여는 실제 근무가 전제입니다
배우자를 임원으로 올려 급여를 나누는 방식은 실제 업무가 확인될 때만 유효합니다. 근무 기록과 업무 범위를 문서로 남겨 둡니다.
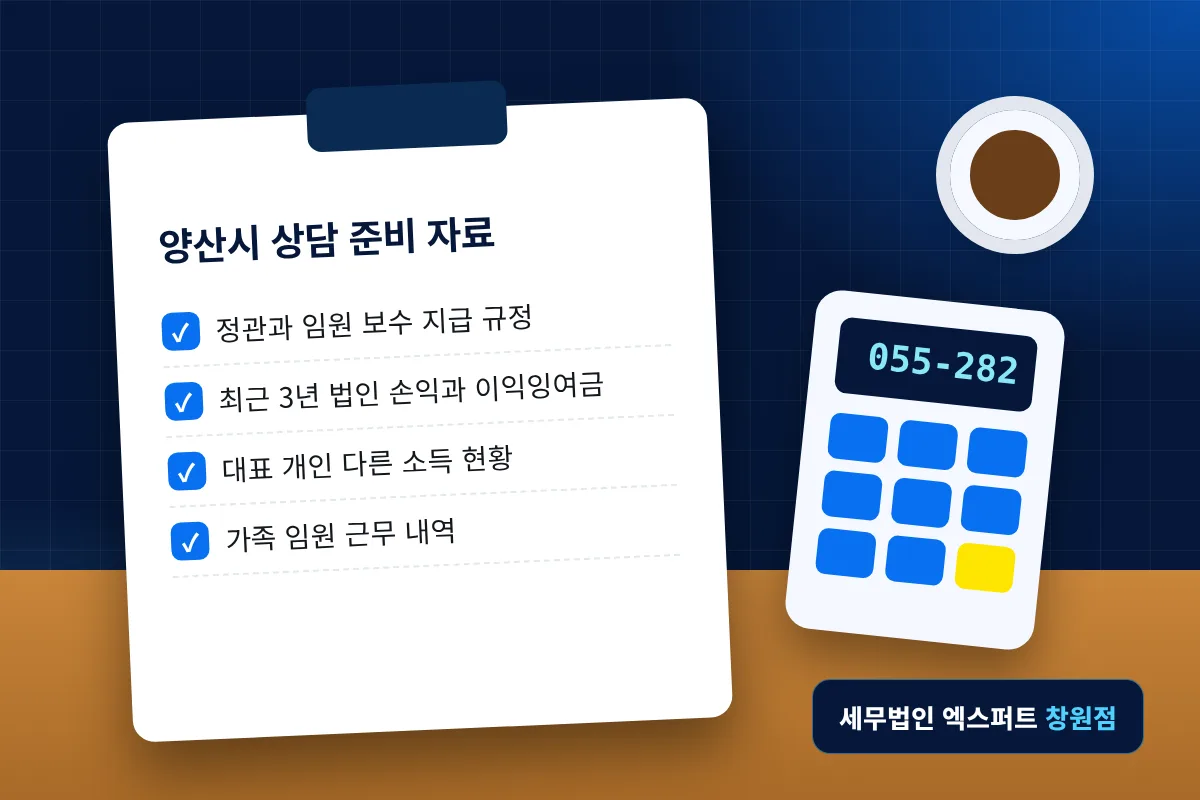
상담 때 챙겨 오실 자료
- 정관과 임원 보수 지급 규정
- 최근 3년 법인 손익과 이익잉여금
- 대표 개인 다른 소득 현황
- 가족 임원 근무 내역
자주 묻는 질문
배당을 매년 조금씩 하는 게 좋나요?+
금융소득 합산 기준 아래로 나눠 받으면 세율 부담을 낮출 수 있습니다. 다른 이자·배당 소득까지 합산해 연도별 한도를 정합니다.
임원 퇴직금을 미리 쌓아 두는 방법이 있나요?+
퇴직금 지급 규정을 갖추고 퇴직연금 등으로 적립할 수 있습니다. 규정의 배수와 근속 기간이 비용 인정 범위를 좌우합니다.